
Modal Usaha UMKM: Kapan Sebaiknya Menggunakan Tabungan atau Kredit?
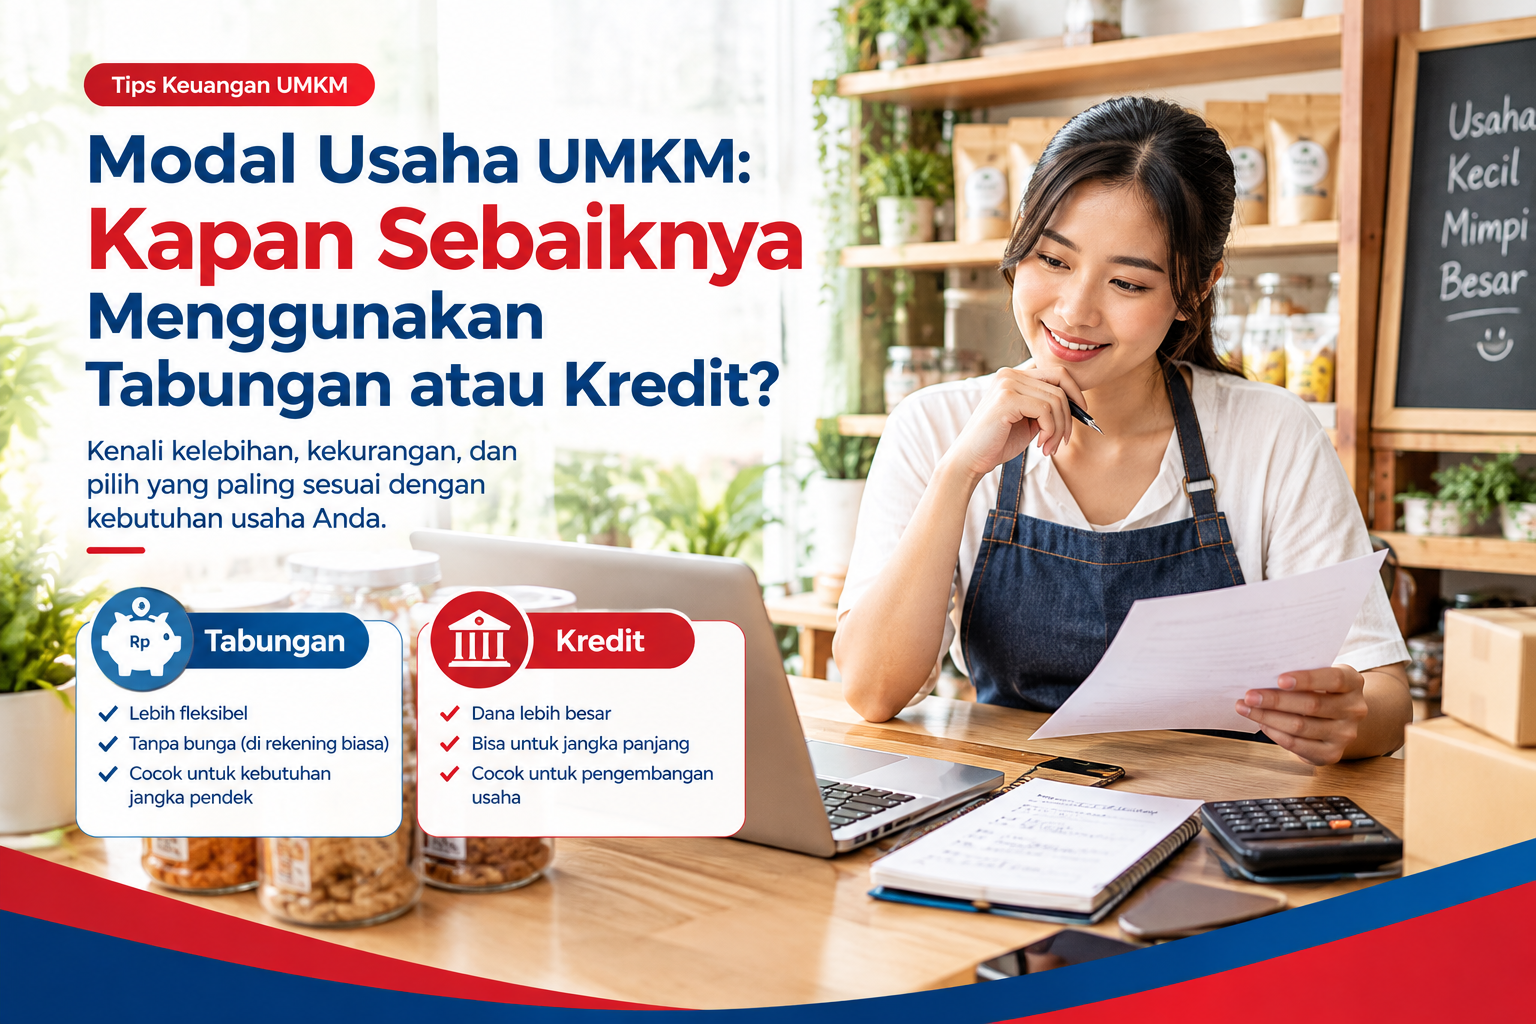
Menjalankan usaha tidak hanya membutuhkan ide dan kerja keras, tetapi juga pengelolaan modal yang tepat. Bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), modal diperlukan untuk membeli bahan baku, menambah stok barang, membeli peralatan, hingga mengembangkan usaha.
Namun, ketika membutuhkan tambahan modal, muncul pertanyaan: sebaiknya menggunakan tabungan sendiri atau mengajukan kredit ke bank?
Keduanya memiliki kelebihan dan kekurangan. Tabungan memberikan keleluasaan karena tidak menimbulkan kewajiban cicilan, sedangkan kredit dapat membantu memenuhi kebutuhan modal ketika dana sendiri belum mencukupi.
Agar tidak salah mengambil keputusan, mari pahami kapan sebaiknya menggunakan tabungan dan kapan kredit bisa menjadi pilihan untuk mengembangkan usaha.
1. Menggunakan Tabungan untuk Modal Usaha
Tabungan dapat menjadi pilihan pertama ketika kebutuhan modal masih sesuai dengan kemampuan keuangan yang tersedia.
Misalnya, seorang pemilik toko membutuhkan Rp5 juta untuk menambah stok barang menjelang periode penjualan ramai. Jika dana tersebut tersedia dalam tabungan usaha dan penggunaannya tidak mengganggu kebutuhan operasional, menggunakan tabungan bisa menjadi pilihan yang masuk akal.
Kelebihan menggunakan tabungan
- Tidak ada cicilan kredit. Kamu tidak perlu menyisihkan pendapatan usaha untuk membayar angsuran.
Tidak ada beban bunga kredit. Dana berasal dari milik sendiri sehingga tidak menimbulkan biaya bunga pinjaman.
Lebih fleksibel. Penggunaan dana dapat disesuaikan dengan kebutuhan usaha.
Risiko keuangan lebih terkendali. Kamu tidak menambah kewajiban pembayaran kepada pihak lain.
Hal yang perlu diperhatikan
Menggunakan tabungan bukan berarti tanpa risiko. Jika seluruh tabungan digunakan sebagai modal, usaha dapat kekurangan dana untuk membayar biaya operasional, sedangkan kebutuhan pribadi dan keluarga juga tetap harus dipenuhi.
Karena itu, jangan menggunakan seluruh dana yang tersedia. Sisakan cadangan untuk kebutuhan mendesak, pengeluaran rutin, dan kondisi ketika penjualan menurun.
2. Menggunakan Kredit untuk Menambah Modal Usaha
Kredit dapat dipertimbangkan ketika kebutuhan modal lebih besar daripada dana yang tersedia atau ketika terdapat peluang usaha yang membutuhkan tambahan dana.
Sebagai contoh, pemilik usaha makanan mendapatkan peluang memasok produk ke beberapa toko. Untuk memenuhi pesanan, ia membutuhkan peralatan tambahan dan bahan baku dalam jumlah lebih besar.
Jika peluang tersebut memiliki perhitungan keuntungan yang masuk akal, kredit dapat membantu memenuhi kebutuhan modal tanpa harus menghabiskan seluruh tabungan.
Kelebihan menggunakan kredit
Modal tersedia lebih besar. Kredit dapat membantu memenuhi kebutuhan usaha yang tidak dapat ditutup oleh tabungan.
Tabungan dapat tetap disimpan sebagai cadangan. Dana pribadi tidak harus dihabiskan untuk membiayai seluruh kebutuhan usaha.
Membantu pengembangan usaha. Kredit dapat digunakan untuk kebutuhan produktif, seperti menambah peralatan, stok, atau kapasitas produksi.
Peluang usaha dapat dimanfaatkan. Tambahan modal dapat membantu memenuhi permintaan pelanggan jika usaha memang mampu berkembang
Kredit menimbulkan kewajiban pembayaran sesuai jadwal, termasuk bunga dan biaya lain yang berlaku. Kewajiban tersebut tetap harus dipenuhi meskipun penjualan sedang menurun.
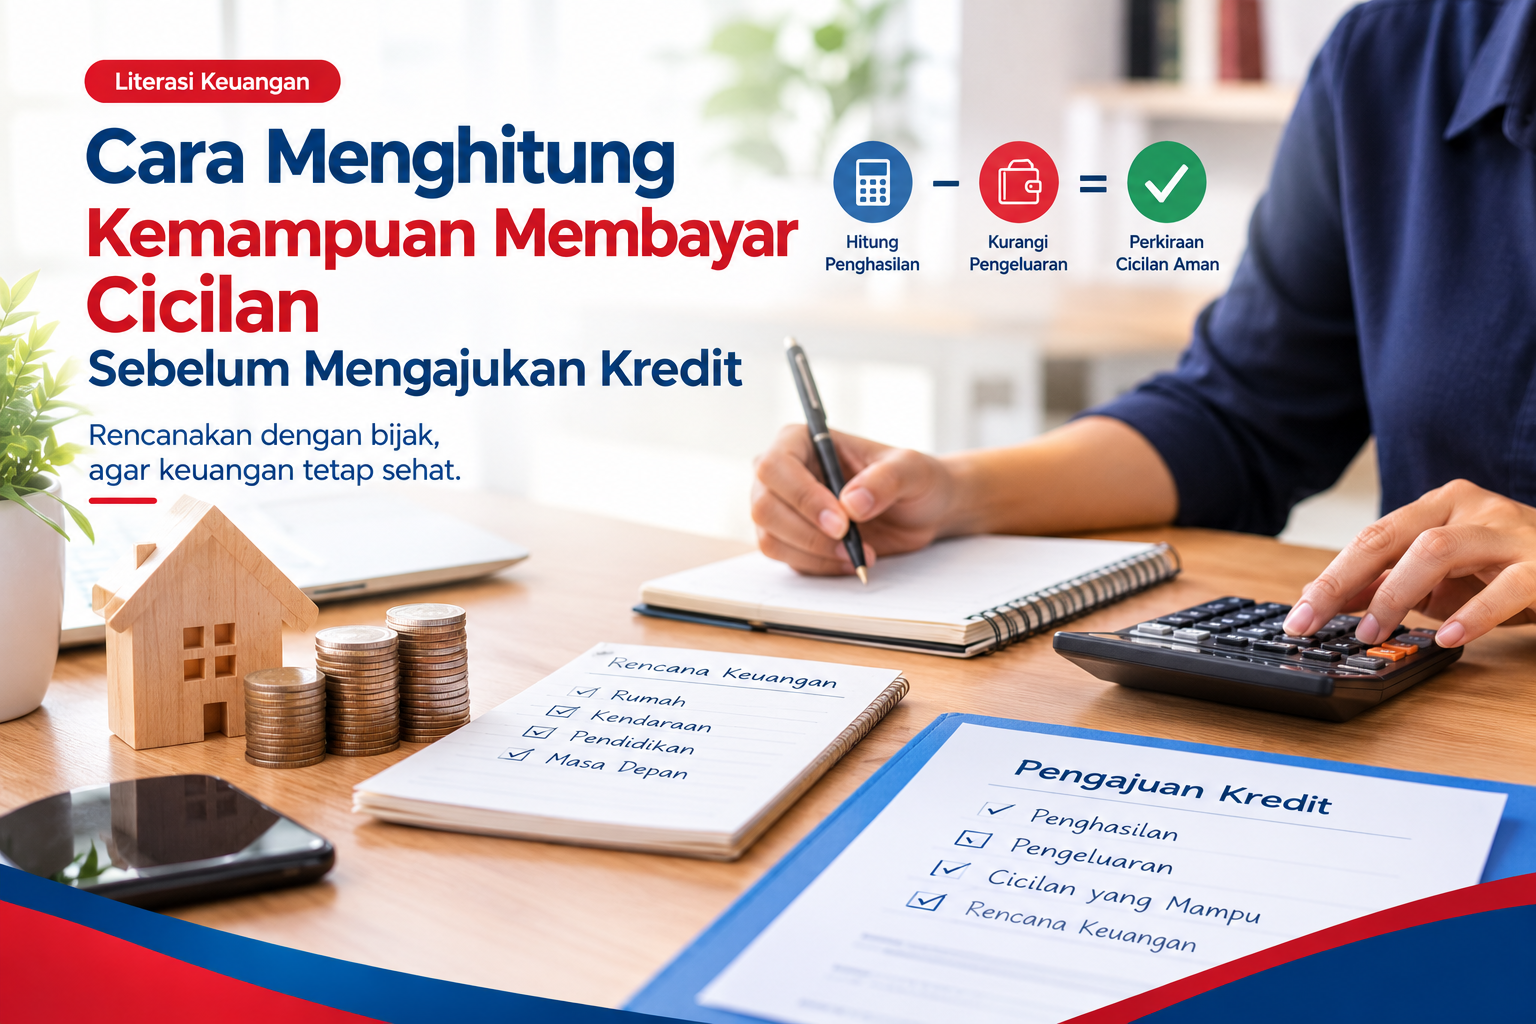
Sebelum mengajukan kredit, hitung kemampuan membayar cicilan berdasarkan arus kas usaha, pengeluaran rutin, utang yang sudah berjalan, dan kebutuhan keluarga.
Jangan mengambil kredit hanya karena nominal pinjaman yang ditawarkan terlihat besar. Pastikan jumlah pinjaman benar-benar sesuai dengan kebutuhan dan kemampuan usaha.
3. Kapan Sebaiknya Menggunakan Tabungan atau Kredit?
Keputusan menggunakan tabungan atau kredit bergantung pada tujuan penggunaan modal, kondisi keuangan, dan potensi usaha.
Berikut gambaran sederhananya.
| Kondisi usaha | Pilihan yang dapat dipertimbangkan |
|---|---|
| Kebutuhan modal kecil dan tabungan mencukupi | Tabungan |
| Pembelian stok rutin dalam jumlah terbatas | Tabungan usaha |
| Membutuhkan peralatan untuk meningkatkan kapasitas produksi | Kredit atau kombinasi tabungan dan kredit |
| Mendapat pesanan besar dengan arus kas dan keuntungan yang terukur | Kredit dapat dipertimbangkan |
| Penjualan tidak stabil dan cicilan berisiko mengganggu operasional | Tunda kredit atau cari alternatif modal |
| Seluruh tabungan akan habis jika digunakan | Evaluasi kebutuhan dan pertimbangkan kombinasi sumber modal |
Tabel tersebut merupakan panduan awal, bukan aturan mutlak. Setiap usaha memiliki karakteristik dan risiko yang berbeda.
4. Hitung Kemampuan Usaha Sebelum Mengajukan Kredit
Sebelum mengambil kredit, pastikan usaha memiliki kemampuan untuk membayar cicilan tanpa mengganggu operasional sehari-hari.
Sebagai ilustrasi, sebuah usaha memiliki kondisi keuangan bulanan berikut:
Pendapatan penjualan: Rp15.000.000
Biaya bahan baku dan operasional: Rp9.000.000
Pengeluaran lain untuk usaha: Rp2.000.000
Sisa arus kas sebelum cicilan baru: Rp4.000.000
Sisa arus kas sebesar Rp4 juta tersebut belum tentu seluruhnya aman digunakan untuk membayar cicilan. Pelaku usaha masih perlu memperhitungkan kebutuhan pribadi, kewajiban utang lain, pajak jika berlaku, serta cadangan untuk penjualan yang menurun.
Karena itu, lakukan simulasi dengan skenario penjualan normal dan skenario penjualan menurun.
Jika cicilan hanya dapat dibayar ketika penjualan mencapai target tertinggi, kredit tersebut berpotensi terlalu membebani usaha.
5. Pertimbangkan Kombinasi Tabungan dan Kredit
Dalam beberapa kondisi, menggunakan tabungan dan kredit secara bersamaan dapat menjadi pilihan.
Misalnya, kebutuhan modal usaha sebesar Rp20 juta. Pemilik usaha memiliki tabungan yang dapat digunakan sebesar Rp8 juta setelah menyisihkan dana cadangan. Kekurangan modal sebesar Rp12 juta dapat dievaluasi untuk pembiayaan melalui kredit.
Namun, keputusan ini perlu mempertimbangkan biaya kredit, kemampuan membayar, dan manfaat yang diharapkan dari tambahan modal.
Tujuannya bukan sekadar memperoleh modal, melainkan menjaga agar usaha tetap memiliki dana operasional sekaligus mampu memenuhi kewajiban pembayaran.
6. Pisahkan Keuangan Pribadi dan Keuangan Usaha
Salah satu langkah penting dalam mengelola modal UMKM adalah memisahkan uang pribadi dari uang usaha.
Pemisahan ini membantu pelaku usaha mengetahui omzet, biaya operasional, keuntungan, dan jumlah kas yang benar-benar tersedia.
Dengan pencatatan yang teratur, keputusan menggunakan tabungan atau mengajukan kredit juga menjadi lebih tepat.
Biasakan mencatat pemasukan dan pengeluaran, mengevaluasi keuntungan secara berkala, serta menyisihkan dana untuk kebutuhan operasional dan cadangan usaha.
Kesimpulan
Tabungan dan kredit sama-sama dapat membantu memenuhi kebutuhan modal UMKM, tetapi penggunaannya harus disesuaikan dengan kondisi keuangan dan tujuan usaha.
Gunakan tabungan ketika dana mencukupi tanpa mengganggu cadangan keuangan. Pertimbangkan kredit ketika tambahan modal dibutuhkan untuk tujuan yang jelas dan usaha memiliki kemampuan membayar cicilan.
Jika diperlukan, kombinasi keduanya juga dapat dipertimbangkan dengan perhitungan yang matang.
Sebelum mengambil keputusan, pahami kebutuhan modal, hitung arus kas, periksa biaya kredit, dan pertimbangkan risiko jika penjualan menurun.
Modal yang tepat bukan hanya modal yang tersedia, melainkan modal yang dapat dikelola dengan baik untuk menjaga keberlangsungan dan mendukung pertumbuhan usaha.
Artikel ini bersifat edukatif. Persetujuan kredit tetap mengikuti ketentuan dan penilaian dari pihak bank.
 Hubungi Kami