
Cara Menghitung Kemampuan Membayar Cicilan Sebelum Mengajukan Kredit
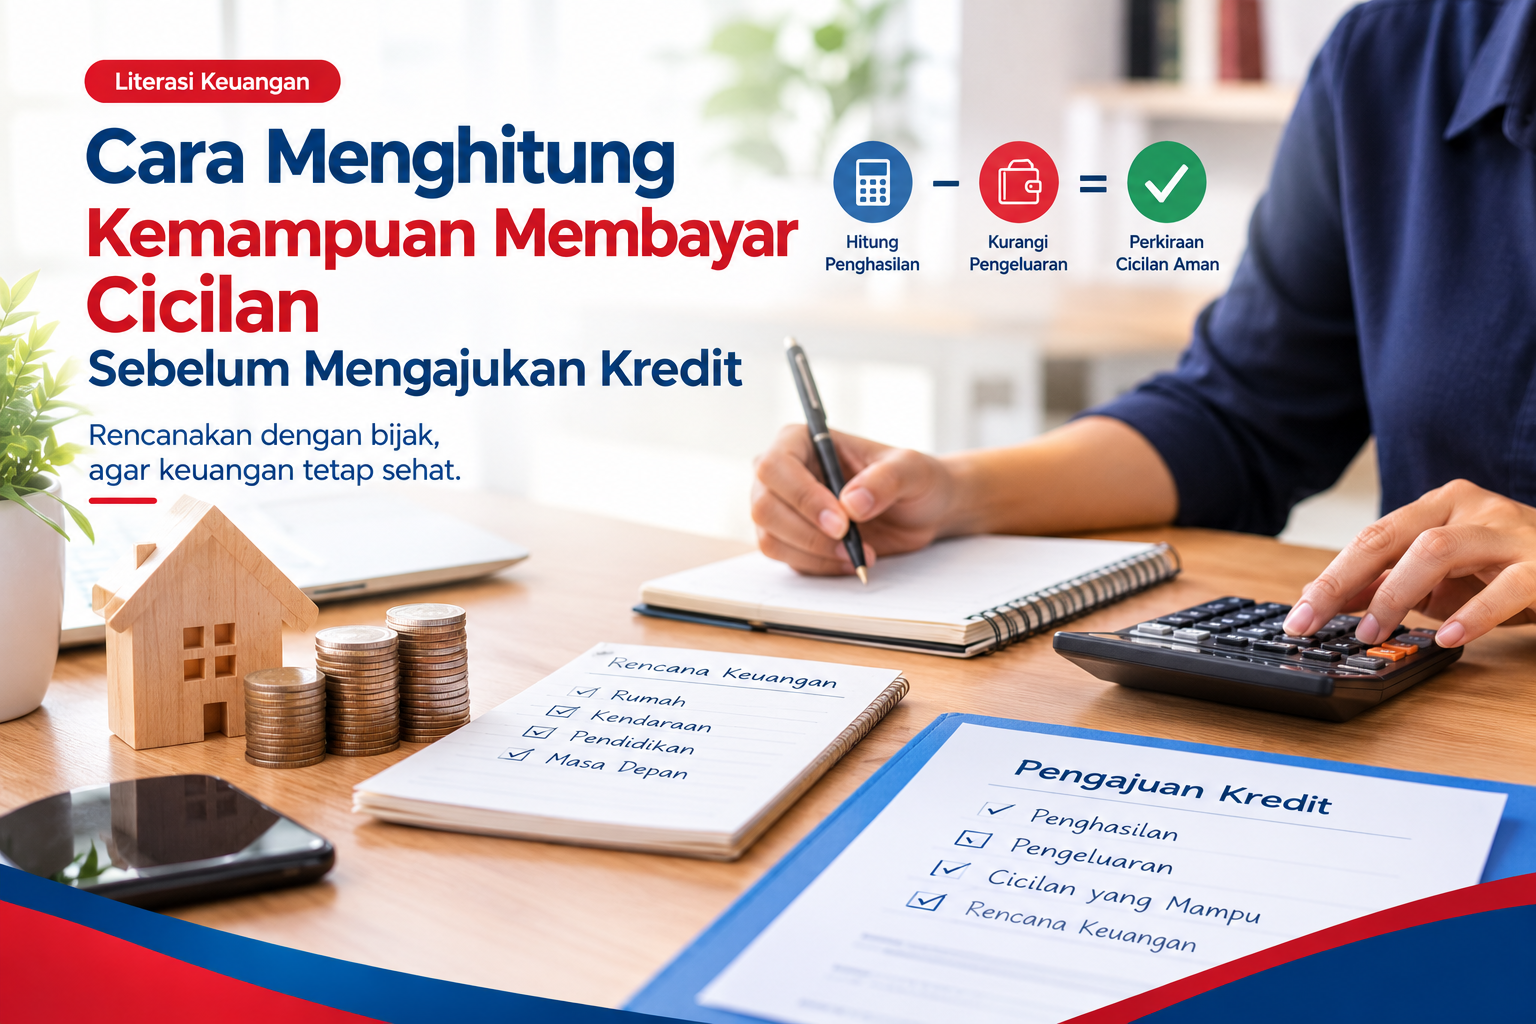
Mengajukan kredit dapat menjadi solusi untuk memenuhi berbagai kebutuhan, mulai dari renovasi rumah, biaya pendidikan, hingga pengembangan usaha. Namun, sebelum mengajukan kredit, penting untuk memahami kemampuan membayar cicilan agar kondisi keuangan tetap sehat.
Salah satu kesalahan yang sering terjadi adalah menentukan jumlah pinjaman berdasarkan kebutuhan semata, tanpa memperhitungkan penghasilan, pengeluaran rutin, dan kewajiban utang yang sudah dimiliki.
Lalu, bagaimana cara menghitung kemampuan membayar cicilan sebelum mengajukan kredit? Berikut panduan praktis yang dapat kamu terapkan.
1. Hitung Total Penghasilan Bulanan
Langkah pertama adalah mengetahui jumlah penghasilan bersih yang diterima setiap bulan.
Penghasilan dapat berasal dari gaji, keuntungan usaha, pekerjaan sampingan, atau sumber pendapatan lainnya. Jika penghasilan tidak tetap, gunakan perkiraan yang konservatif berdasarkan rata-rata pendapatan dan pertimbangkan kemungkinan penurunan penghasilan.
Contohnya, seseorang memiliki penghasilan bersih sebesar Rp6.000.000 per bulan.
Angka tersebut menjadi dasar untuk menghitung kemampuan membayar cicilan, bukan jumlah penghasilan sebelum dipotong pajak atau kewajiban lainnya.
2. Catat Seluruh Pengeluaran Bulanan
Setelah mengetahui penghasilan, catat seluruh pengeluaran rutin, seperti:
Kebutuhan makanan dan rumah tangga.
Biaya listrik, air, internet, dan komunikasi.
Transportasi dan biaya pendidikan.
Biaya kesehatan.
Kebutuhan keluarga dan tanggungan lainnya.
Tabungan serta dana darurat.
Cicilan kredit yang sedang berjalan.
Pencatatan ini membantu mengetahui berapa banyak penghasilan yang benar-benar tersedia untuk membayar kewajiban baru.
3. Hitung Rasio Cicilan terhadap Penghasilan
Salah satu cara untuk menilai beban utang adalah menggunakan rasio cicilan terhadap penghasilan atau debt-to-income ratio (DTI).
Rumus sederhananya:
DTI = Total cicilan utang bulanan ÷ Penghasilan bersih bulanan × 100%
Sebagai contoh, jika penghasilan bersih Rp6.000.000 dan total cicilan yang dibayarkan setiap bulan Rp1.500.000, perhitungannya adalah:
Rp1.500.000 ÷ Rp6.000.000 × 100% = 25%
Artinya, 25% dari penghasilan bersih digunakan untuk membayar cicilan.
Tidak ada satu batas rasio yang otomatis sesuai bagi semua orang. Kemampuan membayar juga dipengaruhi biaya hidup, jumlah tanggungan, kestabilan penghasilan, dan kebutuhan keuangan lainnya.
4. Tentukan Batas Cicilan yang Sesuai Kemampuan
Setelah mengetahui rasio cicilan saat ini, tentukan perkiraan cicilan tambahan yang masih dapat ditanggung.
Sebagai ilustrasi, sebagian orang menggunakan kisaran 30%–35% dari penghasilan bulanan sebagai batas awal untuk mengevaluasi total cicilan. Angka ini bukan aturan universal atau jaminan persetujuan kredit; batas yang aman bagi setiap orang bisa lebih rendah.
Misalnya:
Penghasilan bersih: Rp6.000.000 per bulan.
Batas perencanaan total cicilan: 30% dari penghasilan.
Perkiraan batas total cicilan: Rp1.800.000 per bulan.
Cicilan yang sudah berjalan: Rp1.000.000 per bulan.
Dengan perhitungan tersebut, perkiraan ruang untuk cicilan baru adalah:
Rp1.800.000 − Rp1.000.000 = Rp800.000 per bulan.
Namun, angka tersebut tetap perlu diperiksa terhadap pengeluaran rumah tangga dan kebutuhan dana darurat. Jika sisa penghasilan terlalu kecil, sebaiknya pilih cicilan yang lebih rendah.
5. Perhatikan Biaya Kredit Selain Cicilan
Sebelum mengajukan kredit, jangan hanya melihat nominal cicilan bulanan. Pahami juga biaya lain yang mungkin berlaku, seperti biaya administrasi, provisi, asuransi, biaya notaris, atau biaya terkait agunan.
Tanyakan kepada pihak bank mengenai jumlah dana yang diterima, suku bunga, metode perhitungan bunga, tenor, total pembayaran, dan ketentuan pelunasan dipercepat.
Informasi tersebut membantu kamu menghitung biaya kredit secara lebih menyeluruh dan menghindari pengeluaran yang tidak diperhitungkan.
6. Sesuaikan Tenor dengan Kondisi Keuangan
Tenor adalah jangka waktu pembayaran kredit. Tenor yang lebih panjang dapat membuat cicilan bulanan lebih rendah, tetapi berpotensi meningkatkan total bunga atau biaya yang dibayarkan selama masa kredit.
Sebaliknya, tenor yang lebih pendek biasanya membuat cicilan bulanan lebih besar.
Pilih jangka waktu yang sesuai dengan kemampuan keuangan dan tujuan pinjaman. Jangan hanya mengejar cicilan kecil tanpa memperhatikan total biaya kredit.
7. Siapkan Dana Darurat Sebelum Mengambil Kredit
Dana darurat berfungsi sebagai cadangan ketika terjadi kondisi yang tidak terduga, seperti kehilangan penghasilan, kebutuhan kesehatan, atau penurunan omzet usaha.
Sebelum mengambil kewajiban cicilan baru, pastikan kamu tetap memiliki ruang untuk membangun atau mempertahankan dana darurat.
Dengan demikian, ketika kondisi keuangan berubah, pembayaran cicilan tidak langsung mengganggu kebutuhan pokok keluarga.
8. Lakukan Simulasi Sebelum Mengajukan Kredit
Berikut contoh sederhana untuk membantu menilai kemampuan membayar cicilan.
Misalkan seseorang memiliki penghasilan bersih Rp6.000.000 per bulan dengan kondisi berikut:
| Komponen | Jumlah per bulan |
|---|---|
| Penghasilan bersih | Rp6.000.000 |
| Kebutuhan rutin | Rp3.000.000 |
| Cicilan yang sedang berjalan | Rp500.000 |
| Alokasi tabungan dan dana darurat | Rp700.000 |
| Sisa dana sebelum cicilan baru | Rp1.800.000 |
Sisa dana sebesar Rp1.800.000 tersebut bukan berarti seluruhnya aman digunakan untuk cicilan baru. Masih perlu tersedia ruang untuk pengeluaran tidak terduga dan perubahan biaya hidup.
Jika calon cicilan baru sebesar Rp800.000 per bulan, sisa dana setelah cicilan menjadi Rp1.000.000. Apakah jumlah tersebut cukup? Jawabannya bergantung pada kondisi rumah tangga, tanggungan, kestabilan pendapatan, dan kebutuhan lainnya.
Karena itu, lakukan simulasi dengan skenario yang lebih konservatif sebelum memutuskan mengambil kredit.
Kesimpulan
Menghitung kemampuan membayar cicilan sebelum mengajukan kredit merupakan langkah penting untuk menjaga kesehatan keuangan. Mulailah dengan menghitung penghasilan bersih, mencatat pengeluaran, mengevaluasi cicilan yang sudah berjalan, serta memperhitungkan seluruh biaya kredit.
Pilih jumlah pinjaman dan tenor berdasarkan kemampuan nyata, bukan sekadar jumlah yang ditawarkan atau disetujui oleh pemberi kredit.
Kredit yang sehat adalah kredit yang cicilannya dapat dibayar tepat waktu tanpa mengorbankan kebutuhan pokok, tabungan, dan kestabilan keuangan keluarga.
Artikel ini bersifat edukatif. Perhitungan di atas merupakan ilustrasi, bukan jaminan persetujuan kredit atau penetapan batas cicilan yang berlaku bagi semua calon debitur.
 Hubungi Kami